Time Series Analysis via Matrix Estimation
summary
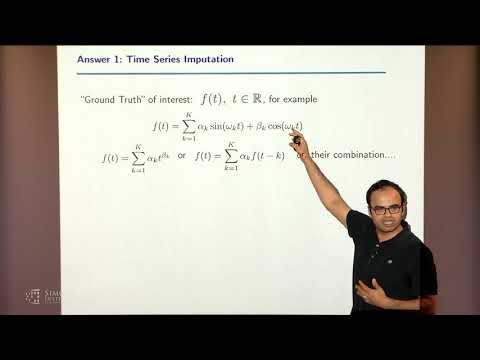
Transforms a single noisy, partially observed series into a matrix by chopping into length-L columns, runs a black‑box matrix estimation routine, then undoes the transform to impute missing values and de-noise; chooses L so column/row dimensions balance (transcript gives L^2 ≈ T). Handles non‑Gaussian counts — experiments with Poisson noise beat R/Amelia imputation in RMSE as sampling fraction P rises. Forecasting uses regression on de‑noised lag rows; method extends to synthetic control by stacking series.
AI-written summary · about
chapters (8)
- 0:00Intro
- 1:30Sample Questions
- 5:47Matrix Estimation
- 10:55Time Series Imputation
- 15:15Algorithm
- 20:43Basic Theorem
- 22:22Experimental Results
- 24:44Linear Regression
related talks
 52mCausal Matrix Estimation
 01h 26mApplying Statistical Modeling & Machine Learning to Perform Time-Series Forecasting
 41mReliably forecasting time-series in real-time
 24mMachine learning and financial time series analysis
 26mTime Series Analysis in Python: Easy Tools for Scientific Insight
 01h 43m(Serious) Time for Time Series
 43mFeature Engineering for Time Series Forecasting
 29mCausal Matrix Completion